


¿Qué es valor en riesgo y cómo calcularlo? Importancia y más
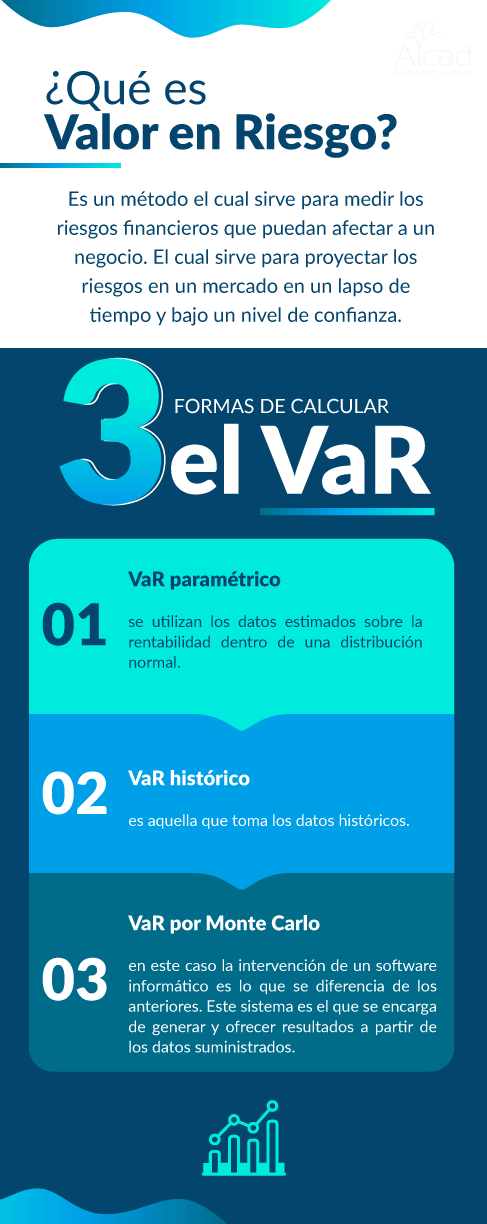
Es un método que sirve para medir los riesgos financieros que puedan afectar a un negocio, y sirve para proyectar los riesgos de un mercado en un lapso de tiempo, y bajo un nivel de confianza. Cabe destacar que a través de esta estrategia, solo se pueden calcular probabilidades, pero no hechos precisos. Aún así es reconocida y popular entre las empresas gracias a su simplicidad.
Es importante destacar, que a través de la misma se pueden medir el valor de las pérdidas. Siendo aplicable tanto para un negocio o proyecto, como para el conjunto de los mismos.
El mismo también es conocido como VaR, debido a sus siglas en inglés “Value at Risk”. Asimismo, también es una técnica reconocida gracias al profesor Philippe Jorion, quien ha realizado más de 100 publicaciones sobre el tema. El cual ha sido considerado como un pionero en explicar y aplicar, que es valor en riesgo en la gestión de riesgos.
¿Cuál es su importancia para los negocios?
Como hemos mencionado anteriormente, a través de este método es posible para una empresa, cuantificar la factibilidad de sus proyecto. Puesto que las variables de dicho cálculo sólo toman en cuenta aquellos riesgos a nivel financiero.
La misma fue creada en los 90 's, en respuesta a las crisis financiera que estaban viviendo las empresas en aquel momento. Su objetivo fue crear un sistema, que permitiera cuantificar los datos no cualitativos y aquellas variables adyacentes. Puesto que existen muchos factores que pueden amenazar el progreso y éxito en los negocios en marcha. Razón por la cual, hoy en día es utilizada también para evaluar la gestión de riesgos.
Además, en el 2008 tomó gran relevancia para el sector bancario, consiguiendo consolidarse como un método efectivo y necesario. Incluso muchas empresas de Wall Street comenzaron a aplicarla, aumentando su popularidad en el sector. A pesar de que la misma solo daba probabilidades. En muchos casos la misma arrojó un 99% de probabilidad de éxito, hecho por el cual los ejecutivos confiaron, sin embargo, el 1% también tiene un valor importante en esta ecuación. En consecuencia, la cantidad de pérdidas en la época fue alta, demostrando que hasta la más mínima probabilidad de riesgo no se puede subestimar. De allí la importancia y preponderancia de tomar en cuenta todos los valores y resultados, es lo que determina qué es valor en riesgo.
Ventajas y desventajas del valor en riesgo
Como todo procedimiento, si bien es muy beneficioso para sustentar estrategias en el sector empresarial, también posee ventajas y desventajas. A continuación te presentamos las más relevantes:
Ventajas
- Los riesgos son expresados de forma numérica, de esta forma lo cuantitativo toma un valor cuantitativo que permite su medición.
- Debido a su popularidad, se pueden comparar con otras estrategias y probabilidades.
- Cuando la correlación entre diferentes inversiones es menor que 1. Se concluye que el conjunto del VaR es menor que la suma de los VaR.
Desventajas
- Si los datos suministrados están incorrectos, la técnica no tiene ninguna utilidad.
- En algunos casos es costoso.
- Si se realizan estudios desde diferentes técnicas los resultados pueden arrojar cifras diferentes.
¿Cómo calcular el valor en riesgo?
En primer lugar, debemos tomar en cuenta los siguientes aspectos:
- Los datos se representan de forma numérica.
- Debido a que solo se necesitan valores numéricos para determinar la probabilidad, esta oscila entre el 1% y el 5% en un tiempo determinado.
- El tiempo puede ser un día, una semana o un mes.
- El mismo toma en cuenta un nivel de confianza de (1- α). El cual tiene una probabilidad entre el 95% y 99%.
De esta manera las empresas pueden estimar cuál será el riesgo de pérdida en dicho lapso de tiempo de sus proyectos.
Ahora bien, para calcular y determinar qué es valor en riesgo, existen tres formas:
- VaR paramétrico: se utilizan los datos estimados sobre la rentabilidad dentro de una distribución normal.
- VaR histórico: es aquella que toma los datos históricos.
- VaR por Monte Carlo: en este caso la intervención de un software informático es lo que se diferencia de los anteriores. Este sistema es el que se encarga de generar y ofrecer resultados a partir de los datos suministrados.
Ejemplo práctico: ¿Qué es valor en riesgo y para qué sirve?
Para determinar cómo utilizar esta técnica, a continuación te presentamos el siguiente ejemplo:
- Una empresa, que aplica una técnica VaR determina lo siguiente: tiene un 10% de pérdidas en un lapso de 30 días. Dicha pérdida equivaldría a 10 millones de euros. Lo cual significa que en un periodo de 30 días, en un año, la misma puede perder más de 10 millones de euros. Por lo tanto, en un semestre cada cuatro años puede perder 10 millones de euros.
Cursos Relacionados


Preguntas frecuentes
¿Qué significan las siglas VaR y quién es Philippe Jorion?
VaR viene del inglés Value at Risk, es decir, valor en riesgo. Philippe Jorion es un profesor con más de cien publicaciones sobre el tema, considerado pionero en explicar y aplicar esta técnica en la gestión de riesgos.
¿Cuándo y por qué surgió el valor en riesgo?
Se creó en los años noventa como respuesta a las crisis financieras que atravesaban las empresas. Buscaba un sistema que cuantificara datos no cualitativos y variables adyacentes, porque muchos factores amenazan el progreso de los negocios en marcha.
¿Qué enseñó la crisis de 2008 sobre el valor en riesgo?
Ese año el método cobró gran relevancia en el sector bancario y empresas de Wall Street empezaron a aplicarlo, con lo que ganó popularidad. En muchos casos indicaba un 99% de probabilidad de éxito y los ejecutivos confiaron en el resultado. Pero el 1% restante también tiene su peso: las pérdidas de la época fueron altas.
La lección es que ni la probabilidad de riesgo más pequeña se puede subestimar. Conviene tener en cuenta todos los valores y resultados del cálculo, no solo el escenario más probable, porque el VaR da probabilidades y no certezas.
¿En qué se diferencian el VaR paramétrico, el histórico y el de Monte Carlo?
Hay tres formas de calcularlo y cada una parte de un tipo de datos distinto:
- El VaR paramétrico utiliza datos estimados sobre la rentabilidad dentro de una distribución normal.
- El VaR histórico toma los datos del pasado.
- El VaR por Monte Carlo se diferencia de los anteriores porque interviene un software informático, que genera y ofrece los resultados a partir de los datos que se le suministran.
¿Qué ventajas tiene el valor en riesgo?
Expresa los riesgos en cifras, de modo que se puedan medir. Y como es una técnica muy popular, sus resultados se comparan con los de otras estrategias y probabilidades.
¿Qué limitaciones tiene el VaR?
Si los datos de partida son incorrectos, la técnica no sirve de nada. En algunos casos resulta costosa. Además, si se estudia el mismo caso con técnicas distintas, las cifras pueden salir diferentes.
¿Qué plazos y niveles de confianza se utilizan al calcular el VaR?
El plazo puede ser un día, una semana o un mes. El nivel de confianza se expresa como (1 - α) y suele estar entre el 95% y el 99%, mientras que la probabilidad de pérdida oscila entre el 1% y el 5% en el tiempo elegido. Con esos valores numéricos, la empresa estima cuánto podría perder en sus proyectos durante ese periodo.
¿Da el valor en riesgo resultados exactos?
No. Solo calcula probabilidades, no hechos precisos. Aun así, es una técnica popular entre las empresas porque resulta sencilla de aplicar.
¿Se puede aplicar el VaR a un solo proyecto o solo a varios a la vez?
Sirve en ambos casos. Mide el valor de las pérdidas de un negocio o proyecto concreto y también del conjunto de todos ellos, lo que permite verlos por separado o juntos.
¿Qué tipo de riesgos mide el valor en riesgo?
Solo los de nivel financiero, porque las variables del cálculo no recogen otros factores. Con ellos se cuantifica la factibilidad de un proyecto y la pérdida que podría sufrir en un periodo y con un nivel de confianza dados.


Déjanos tu comentario
Tu opinión nos ayuda a esforzarnos más para hacer programas con altos estándares de calidad que te ayuden a mejorar profesionalmente.