


Proyección de libre flujo de caja (FCFF) y flujo de caja descontado DCF bajo escenarios macroeconómicos complejos
La proyección del flujo de caja libre de la firma (Free Cash Flow to Firm o FCFF) requiere aislar la capacidad generadora de liquidez de la empresa independientemente de su estructura de financiamiento. El punto de partida de este cálculo es el beneficio antes de intereses e impuestos (EBIT), al cual se le aplican los impuestos marginales operativos para determinar la utilidad operativa neta después de impuestos (NOPAT). A este resultado se le suman las partidas contables que no implican salida de efectivo, tales como depreciaciones, amortizaciones y provisiones, y se restan las variaciones en el capital de trabajo neto operativo (Variación NWC) junto con las inversiones en activos fijos o de capital (CapEx). La fórmula expresada en texto estándar es:
FCFF = EBIT × (1 - Tasa impositiva) + Depreciación y Amortización - CapEx - Variación en NWC
A diferencia del flujo de caja del accionista (Free Cash Flow to Equity o FCFE), el FCFF representa los recursos líquidos disponibles para remunerar a todos los proveedores de capital (acreedores financieros y accionistas). Por ello, el cálculo del FCFF omite los pagos de intereses y las amortizaciones de principal de la deuda, dado que el costo de la deuda se incorpora directamente en la tasa de descuento WACC utilizada dentro del análisis de flujo de caja descontado DCF.
| Métrica de Flujo | Definición y Alcance | Tasa de Descuento Aplicable | Destinatario del Flujo |
| FCFF (Free Cash Flow to Firm) | Liquidez generada por la operativa antes de pagos de deuda. | WACC (Weighted Average Cost of Capital) | Todos los proveedores de capital (Deuda + Equity). |
| FCFE (Free Cash Flow to Equity) | Liquidez restante tras pagar intereses, principal y emitir/amortizar deuda. | Costo del Patrimonio Neto (Re / CAPM) | Exclusivamente accionistas comunes. |
En entornos marcados por inflación persistente, fluctuaciones en los tipos de interés y volatilidad en las cadenas de suministro, la proyección del FCFF exige incorporar dinámicas macroeconómicas complejas dentro del modelo financiero. Las presiones inflacionarias no impactan por igual a los ingresos y a los costos. Por ello, el analista debe modelar la elasticidad precio de la demanda de la compañía y la estructura de costos operativos. Un incremento en la tasa de inflación suele generar una mayor exigencia de fondos para financiar el capital de trabajo, dado que las cuentas por cobrar y los inventarios se encarecen antes de que la liquidez de las ventas sea cobrada efectivamente, lo que erosiona directamente el FCFF proyectado.
Para gestionar este nivel de incertidumbre, se estructuran modelos deterministas multiescenario (escenario base, optimista y pesimista) y análisis estocásticos. Dentro del horizonte de proyección explícita, que típicamente abarca entre 5 y 10 años, las variables macroeconómicas como la tasa de cambio, el crecimiento del PIB sectorial y el costo de insumos clave se vinculan mediante ecuaciones paramétricas.
Posteriormente, para calcular el valor terminal (Terminal Value), se aplica el modelo de crecimiento perpetuo de Gordon-Shapiro o el método de los múltiplos de salida. En el modelo de crecimiento perpetuo, la formulación para estimar la continuidad operativa a perpetuidad se define como:
Valor Terminal = [ FCFF del último año × (1 + Tasa de Crecimiento Perpetua) ] / (WACC - Tasa de Crecimiento Perpetua)
Donde la tasa de crecimiento a largo plazo debe fijarse con prudencia, alineándose de manera coherente con la expectativa de inflación de largo plazo y el crecimiento tendencial de la economía en la que opera la firma, evitando estimaciones irrealistas que distorsionen el valor actual neto global del activo.
Cálculo del costo promedio ponderado de capital (WACC) y optimización de endeudamiento
El costo promedio ponderado de capital (Weighted Average Cost of Capital o WACC) actúa como la tasa de descuento de referencia dentro del modelo de valoración. Representa el costo medio de las distintas fuentes de financiamiento que utiliza la empresa, ponderadas según sus proporciones en la estructura de capital objetivo a valores de mercado. La expresión en formato estándar del WACC es la siguiente:
WACC = (E / V) × Re + (D / V) × Rd × (1 - Tasa impositiva)
Donde E es el valor de mercado del patrimonio neto, D es el valor de mercado de la deuda total con costo financiero, V es la suma del patrimonio neto y la deuda (E + D), Re es el costo del patrimonio neto, Rd es el costo pre-impuestos de la deuda y la Tasa impositiva representa el impuesto corporativo marginal.
El costo del patrimonio neto (Re) se calcula habitualmente a través del Modelo de Valoración de Activos de Capital (CAPM). La estructura íntegra la tasa libre de riesgo (Rf), la beta del activo o sector (Beta) y la prima de riesgo de mercado (Rm - Rf):
Re = Tasa Libre de Riesgo + Beta Apalancada × (Prima de Riesgo de Mercado) + Primas Adicionales por Riesgo País o Tamaño
Para reflejar correctamente la estructura de apalancamiento específica de la empresa, es necesario desapalancar la beta observada en el mercado y apalancarla nuevamente en función de la razón de deuda/patrimonio objetivo mediante la siguiente relación:
Beta Apalancada = Beta Desapalancada × [ 1 + (1 - Tasa impositiva) × (Deuda / Patrimonio Neto) ]
La optimización WACC consiste en determinar la combinación de deuda y capital propio que minimiza la tasa de descuento global y, en consecuencia, maximiza el valor total de la firma. Según la teoría del Trade-Off de la estructura de capital, la inclusión de deuda en la estructura financiera genera un beneficio fiscal (tax shield) derivado de la deducibilidad de los gastos por intereses, lo que reduce el costo efectivo de la deuda a Rd × (1 - Tasa impositiva). Sin embargo, a medida que la proporción de deuda aumenta, la probabilidad de insolvencia o estrés financiero se incrementa exponencialmente. Esto eleva tanto la beta apalancada como el costo de la deuda exigido por los acreedores debido al incremento en la prima por riesgo de crédito.
El comportamiento del costo de capital según el nivel de apalancamiento muestra tres fases claras:
-
Apalancamiento inicial bajo: El WACC disminuye progresivamente gracias al efecto protector del escudo fiscal de la deuda, que resulta más económica que el capital propio.
-
Punto de inflexión óptimo: Se alcanza la estructura de capital idónea donde el WACC toca su nivel mínimo y el valor corporativo alcanza su punto máximo.
-
Sobreapalancamiento: El costo de la deuda y el costo del patrimonio neto se disparan por el elevado riesgo de quiebra, haciendo que el WACC vuelva a subir pronunciadamente.
Determinar la estructura óptima requiere construir un modelo de optimización no lineal donde se evalúen las métricas de cobertura de deuda, como la razón entre el EBITDA y los intereses financieros (Interest Coverage Ratio), frente a diferentes niveles de apalancamiento. Identificar dicho punto de quiebre permite a la dirección financiera establecer estrategias de refinanciación, recompra de acciones o emisión de bonos orientadas a maximizar el valor corporativo de forma sostenible.
Evaluación de oportunidades de fusiones y adquisiciones (M&A) e indicadores NPV/IRR
La aplicación de los modelos de valoración en el ámbito de las fusiones y adquisiciones (M&A) requiere adaptar la proyección de flujos de caja y la estructura de capital a la nueva entidad combinada. En este contexto, la valoración de empresas corporativa se centra en cuantificar el valor del activo objetivo de forma independiente (stand-alone) y sumar el valor presente neto del paquete de sinergias esperadas. Las sinergias se dividen en operativas (reducción de costos por economías de escala, consolidación de redes de distribución o eliminación de duplicidades) y financieras (optimización de la tasa impositiva consolidada o reducción del costo ponderado del capital mediante la ampliación de la capacidad de endeudamiento de la entidad fusionada).
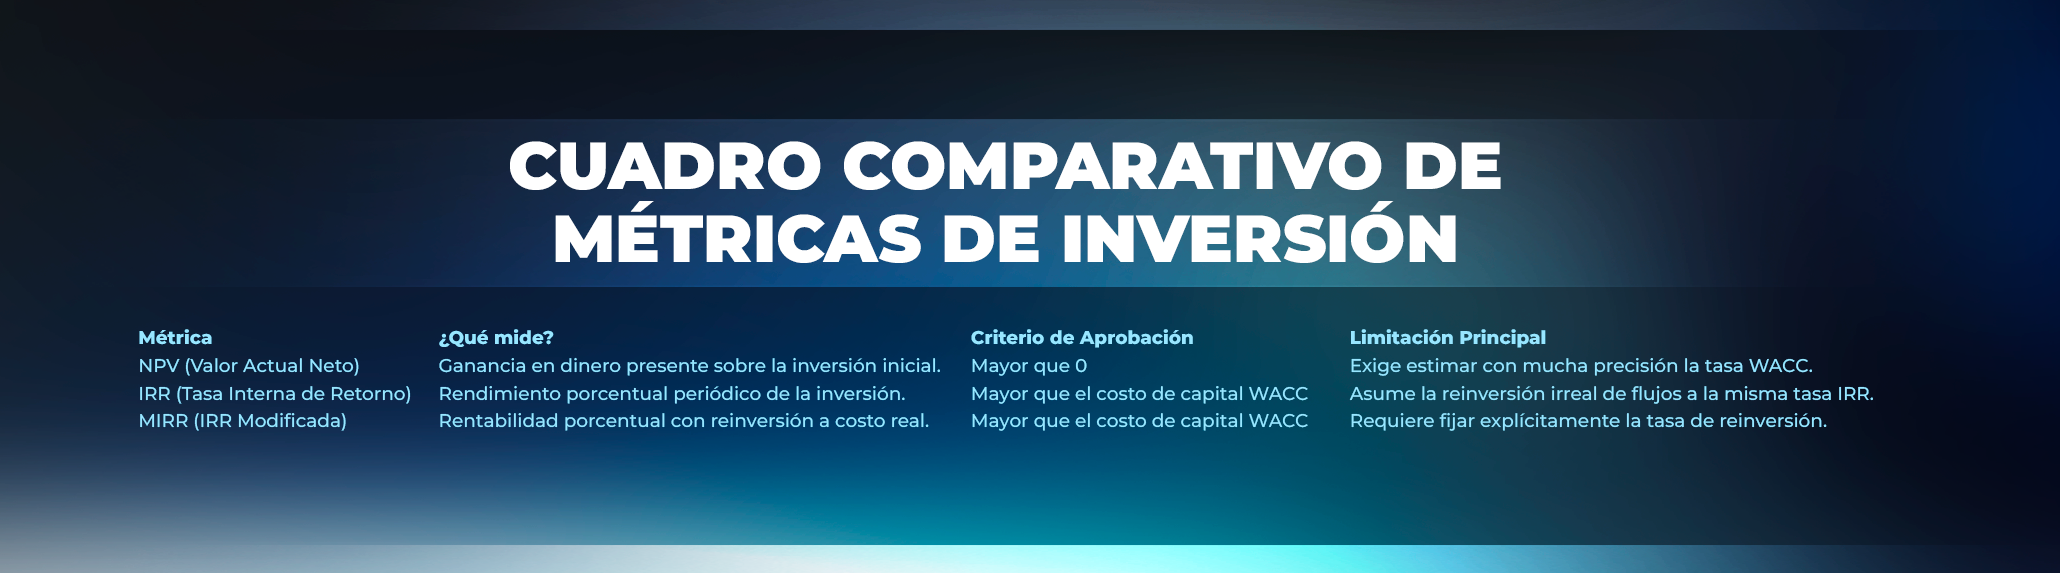
Para determinar si una transacción genera valor económico para los accionistas, se aplican métricas de evaluación de proyectos como el Valor Actual Neto (NPV) y la Tasa Interna de Retorno (IRR). El NPV de una adquisición mide la diferencia entre el valor presente de los flujos de caja incrementales generados por la empresa objetivo (incluyendo las sinergias netas de costos de integración) y el precio total pagado por la transacción. Un NPV positivo indica que la operación genera un retorno superior a la tasa exigida ajustada por riesgo. En términos conceptuales, la relación se expresa como:
NPV = Sumatoria del [ FCFF proyectado / (1 + WACC)^t ] + [ Valor Terminal / (1 + WACC)^n ] - Precio de Adquisición
Por su parte, la Tasa Interna de Retorno (IRR) es la tasa de descuento implícita que iguala el valor presente neto de los flujos de caja futuros con el desembolso inicial de la adquisición, haciendo que el NPV sea igual a cero.
Dado que la IRR asume implícitamente que los flujos de caja intermedios se reinvierten a la misma tasa de retorno (lo cual suele ser irreal en proyectos con altos rendimientos), en transacciones complejas se aconseja evaluar también la Tasa Interna de Retorno Modificada (MIRR). Esta variante asume la reinversión de los flujos intermedios a la tasa real de costo de capital (WACC).
| Sensibilidad del NPV | Tasa Terminal: 1.5% | Tasa Terminal: 2.0% | Tasa Terminal: 2.5% |
| WACC: 8.5% | $ 145 Millones | $168 Millones \vert{}$ 195 Millones | |
| WACC: 9.5% (Escenario Base) | $ 110 Millones | $128 Millones \vert{}$ 149 Millones | |
| WACC: 10.5% | $ 82 Millones | $96 Millones \vert{}$ 112 Millones |
El análisis de transacciones de M&A se complementa con la modelización de acreditación/dilución (Accretion/Dilution Analysis) sobre los beneficios por acción (EPS) de la empresa adquirente y el análisis de sensibilidad ante desviaciones en la ejecución de sinergias. Si la valoración de la empresa objetivo se sobreestima o si los costos de integración superan lo presupuestado, la tasa interna de retorno real caerá por debajo de la tasa de corte (hurdle rate), destruyendo valor corporativo. Por ello, la simulación de escenarios combinando variaciones en los múltiplos de salida (como EV/EBITDA) y en la velocidad de materialización de las sinergias resulta fundamental para estructurar correctamente las ofertas de compra y fijar cláusulas de ajuste de precio en los acuerdos definitivos.


Déjanos tu comentario
Tu opinión nos ayuda a esforzarnos más para hacer programas con altos estándares de calidad que te ayuden a mejorar profesionalmente.