


Claves de la gestión empresarial: Cómo separar las finanzas personales de las cuentas del negocio
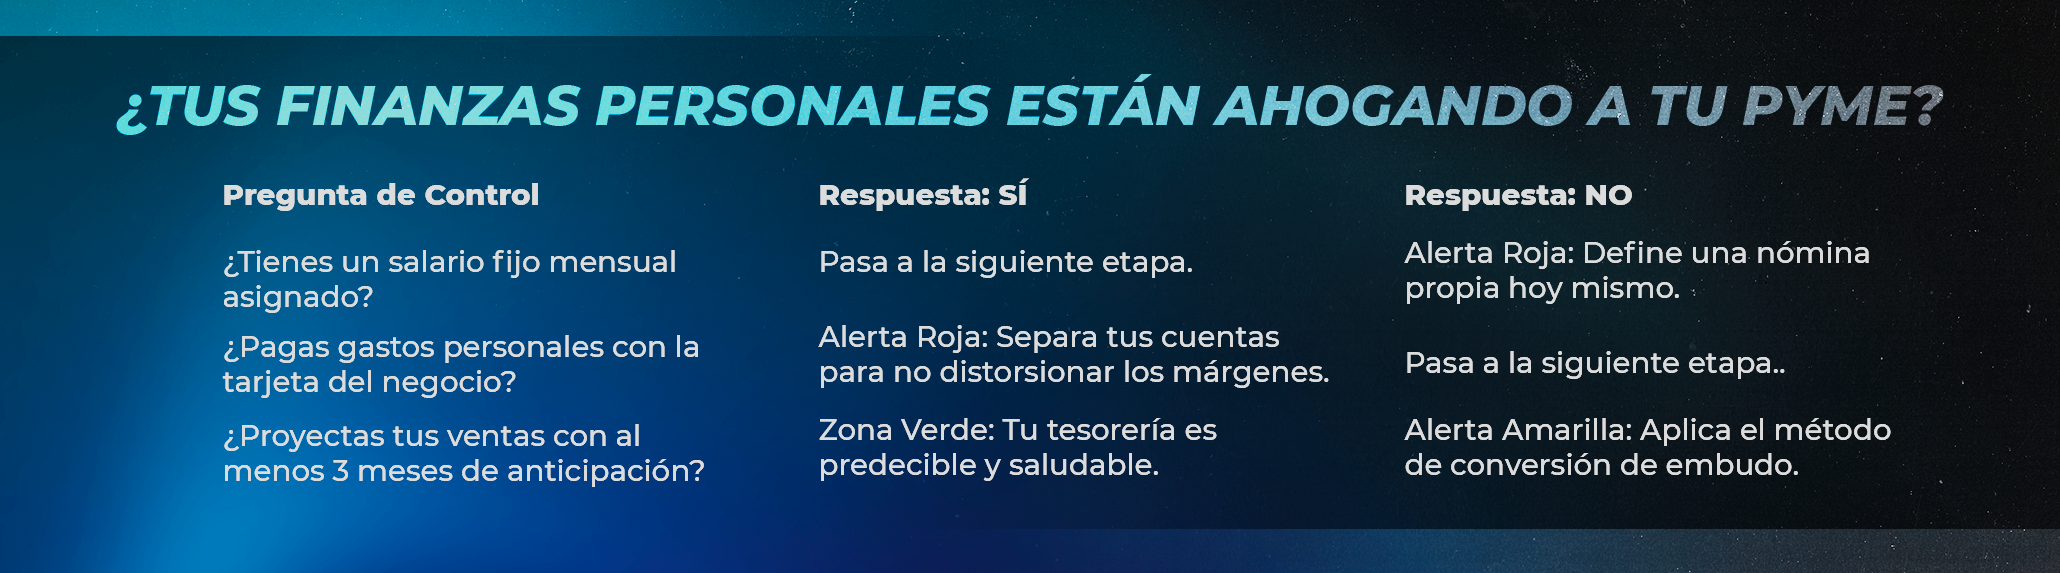
El primer paso para consolidar la administración de empresas básica en cualquier organización es la separación estricta entre el patrimonio corporativo y el personal. La práctica común de retirar fondos de la caja según necesidades particulares invalida los estados financieros, impide calcular la rentabilidad real del negocio y genera inconsistencias tributarias severas ante las autoridades fiscales.
Para corregir esta vulnerabilidad, es indispensable establecer una asignación salarial fija para el propietario o directivo. Este pago debe registrarse dentro de los gastos operacionales de la empresa como cualquier otro costo de nómina. Asimismo, la operativa bancaria debe ejecutarse exclusivamente a través de cuentas corrientes y tarjetas de crédito corporativas a nombre de la persona jurídica, prohibiendo el uso de fondos empresariales para cubrir consumos individuales.
-
Asignación de salario fijo: Definir una remuneración mensual acorde al mercado para los fundadores, evitando retiros aleatorios de capital o compensaciones informales.
-
Cuentas bancarias exclusivas: Operar la totalidad de los cobros y pagos comerciales a través de productos financieros institucionales a nombre de la sociedad.
-
Protocolos de legalización de gastos: Exigir comprobantes fiscales válidos y autorizados para cada desembolso realizado en nombre de la firma.
-
Auditoría interna de caja chica: Fijar montos máximos para gastos menores de oficina y conciliar saldos semanalmente con soporte documental.
-
Manejo formal de préstamos entre partes: Documentar cualquier aportación de capital personal mediante contratos de mutuo con tasas de interés y plazos de amortización definidos.
Cuando los recursos personales y corporativos se mezclan, se pierde la visibilidad sobre el punto de equilibrio financiero. Esta distorsión impide evaluar si la empresa es autosuficiente o si sobrevive gracias a inyecciones constantes del patrimonio personal del dueño.
Métodos sencillos para proyectar tus ventas del próximo trimestre
Proyectar ingresos en la gestión de pymes requiere abandonar las estimaciones intuitivas y adoptar herramientas basadas en datos históricos e indicadores del canal comercial. Un método accesible consiste en calcular la tasa de conversión por etapa dentro del embudo de ventas. Si una empresa sabe cuántos prospectos cualificados requiere para cerrar una transacción, puede estimar sus ventas futuras evaluando el volumen actual de oportunidades en negociación.
Otra metodología fundamental en las finanzas para negocios es el análisis de series temporales ajustado por estacionalidad. Al revisar la facturación de los últimos tres años, es posible identificar meses con picos o caídas recurrentes de demanda. Aplicar un coeficiente de corrección estacional sobre el promedio de facturación reciente permite construir proyecciones trimestrales con un margen de error notablemente reducido.
| Método de Proyección | Variable Principal | Criterio de Aplicación | Nivel de Complejidad |
| Por Conversión de Embudo | Tasa de cierre por etapa de venta | Ideal para negocios B2B o con ciclos de venta largos | Medio |
| Análisis de Estacionalidad | Histórico de facturación mensual | Recomendado para empresas con más de 24 meses operando | Bajo |
| Escenarios Ponderados | Variación de la demanda del mercado | Adecuado para periodos de incertidumbre económica | Alto |
| Tasa de Ejecución (Run-Rate) | Promedio de facturación reciente | Útil para empresas con ventas recurrentes y estables | Bajo |
La elaboración de proyecciones debe contemplar tres escenarios básicos: conservador, esperado y optimista. Asignar probabilidades a cada uno de ellos proporciona un marco de referencia sólido para ajustar el inventario, programar presupuestos de marketing y planificar la contratación de personal sin poner en riesgo la tesorería.
Adicionalmente, el análisis de la varianza entre las ventas proyectadas y las ventas reales ejecutadas al cierre de cada mes sirve como mecanismo de calibración continua. Estudiar los factores que causaron desviaciones ayuda a ajustar las variables del modelo de proyección para los trimestres posteriores.
Consejos para mantener a tus clientes satisfechos y recurrentes
La recurrencia de compra es el motor financiero de mayor rendimiento para una pyme, ya que el costo de adquisición de un cliente nuevo (CAC) supera significativamente el costo de mantener a uno existente. Elevar la retención exige la implementación de protocolos de servicio estructurados, mecanismos formales de retroalimentación y la medición sistemática del Valor de Vida del Cliente (LTV).
-
Auditoría de satisfacción postventa: Realizar encuestas breves e indicadores Net Promoter Score (NPS) tras la entrega del producto o servicio para identificar fricciones operativas.
-
Sistemas de comunicación directa: Establecer canales ágiles de soporte para resolver reclamos dentro de plazas no mayores a 24 horas.
-
Incentivos por frecuencia: Diseñar esquemas de beneficios dirigidos a compradores recurrentes sustentados en la rentabilidad del cliente y no en descuentos indiscriminados.
-
Monitoreo de la tasa de abandono (churn rate): Analizar mensualmente los motivos de cancelación o inactividad para corregir deficiencias en el servicio.
-
Acuerdos de Nivel de Servicio (SLA): Definir compromisos claros de tiempo de entrega y calidad para alinear las expectativas del cliente con la capacidad operativa.
La satisfacción del cliente influye directamente en los plazos de cobro. Las pymes que entregan valor de forma consistente y resuelven incidencias con celeridad registran menores tasas de morosidad y un periodo medio de cobro más corto, optimizando así el flujo de efectivo operacional. Un cliente satisfecho no solo repite su compra, sino que estabiliza las métricas de ingresos recurrentes de la organización.


 Modalidad: Online

 Duración: 1500 horas

 Créditos: 60 ECTS
Cursos Relacionados


Déjanos tu comentario
Tu opinión nos ayuda a esforzarnos más para hacer programas con altos estándares de calidad que te ayuden a mejorar profesionalmente.