


Conceptos básicos finanzas: Margen de beneficio bruto vs. Neto (No te dejes engañar por la facturación)
Uno de los errores más comunes en la gestión de pequeñas y medianas empresas es evaluar la salud del negocio a partir del volumen total de ventas o facturación bruta. La facturación mide el tamaño de la operación comercial, pero no su capacidad real para generar riqueza o sostener la estructura organizativa. Para analizar la rentabilidad efectiva, es indispensable diferenciar con precisión matemática entre el margen de beneficio bruto y el margen de beneficio neto.
-
Margen de Beneficio Bruto: Muestra la rentabilidad directa de los productos o servicios vendidos, deduciendo únicamente los costos directos de producción o adquisición (costo de ventas o COGS). Se calcula restando los costos variables directos de la facturación total y dividiendo el resultado entre la facturación total. Un margen bruto saludable indica que el producto tiene un precio adecuado en relación con su costo de elaboración o prestación.
-
Margen de Beneficio Neto: Representa la ganancia real que permanece en la empresa tras descontar de los ingresos brutos la totalidad de las cargas financieras: costos directos, gastos operativos fijos (alquileres, nóminas administrativas, licencias de software, suministros), amortizaciones, intereses de deuda e impuestos. Es la métrica definitiva de la eficiencia global de la empresa.
Facturación Total (Ingresos)
└── (-) Costos Directos de Producción (COGS)
└── = Beneficio Bruto
└── (-) Gastos Operativos Fijos + Impuestos + Intereses
└── = Beneficio Neto (Ganancia Real)
Un negocio puede registrar incrementos significativos en su facturación anual y, simultáneamente, estar reduciendo su margen neto debido a un aumento descontrolado de los gastos fijos o a una fijación imprecisa de precios. Si el margen neto es excesivamente estrecho, cualquier imprevisto en la cadena de suministros o un retraso puntual en los cobros colocará a la empresa en posición de pérdidas operativas, comprometiendo su viabilidad a corto plazo.
La regla de oro del flujo de caja: Cómo mantener tu empresa a flote
La rentabilidad contable y la liquidez operativa son dos realidades distintas dentro de la gestión de empresas. Una compañía puede mostrar beneficios positivos en su cuenta de pérdidas y ganancias y, al mismo tiempo, declararse en suspensión de pagos por falta de efectivo disponible para cumplir con sus obligaciones inmediatas. El control del flujo de caja para emprendedores consiste en el seguimiento detallado de las entradas y salidas reales de dinero de la cuenta bancaria en períodos de tiempo concretos.
+ Entrada Real de Efectivo (Cobros a clientes)
- Salida Real de Efectivo (Nóminas, proveedores, impuestos)
---------------------------------------------------------
= Flujo de Caja Neto (Disponibilidad real de liquidez)
El descalce entre el momento en que se emite una factura y el momento en que el dinero ingresa efectivamente en la cuenta constituye la causa principal de las crisis de solvencia. Mantener la liquidez exige aplicar principios rigurosos de control operativo:
-
Gestión activa de los plazos de cobro y pago: Estructurar condiciones comerciales que alineen los días de cobro a clientes con los plazos otorgados por los proveedores. Otorgar créditos comerciales a largo plazo sin contar con líneas de financiamiento adecuadas erosiona el capital de trabajo.
-
Proyección sistemática de tesorería: Elaborar presupuestos de caja a tres, seis y doce meses que contemplen escenarios conservadores de venta y retrasos probables en las cuentas por cobrar, identificando de forma anticipada los meses en los que existirá déficit de liquidez.
-
Constitución de un fondo de reserva operativo: Mantener un colchón de tesorería equivalente a entre tres y seis meses de gastos fijos de la empresa, lo que permite absorber variaciones estacionales de demanda o imprevistos macroeconómicos sin recurrir al endeudamiento de emergencia.
Glosario mínimo de supervivencia fiscal para autónomos
El desconocimiento de los mecanismos fiscales no exime al profesional autónomo o al gestor de una pyme de sus responsabilidades legales. Comprender la terminología tributaria básica es un requisito de supervivencia financiera que evita sanciones administrativas, recargos por fuera de plazo y pérdidas innecesarias de rentabilidad por una mala planificación.
-
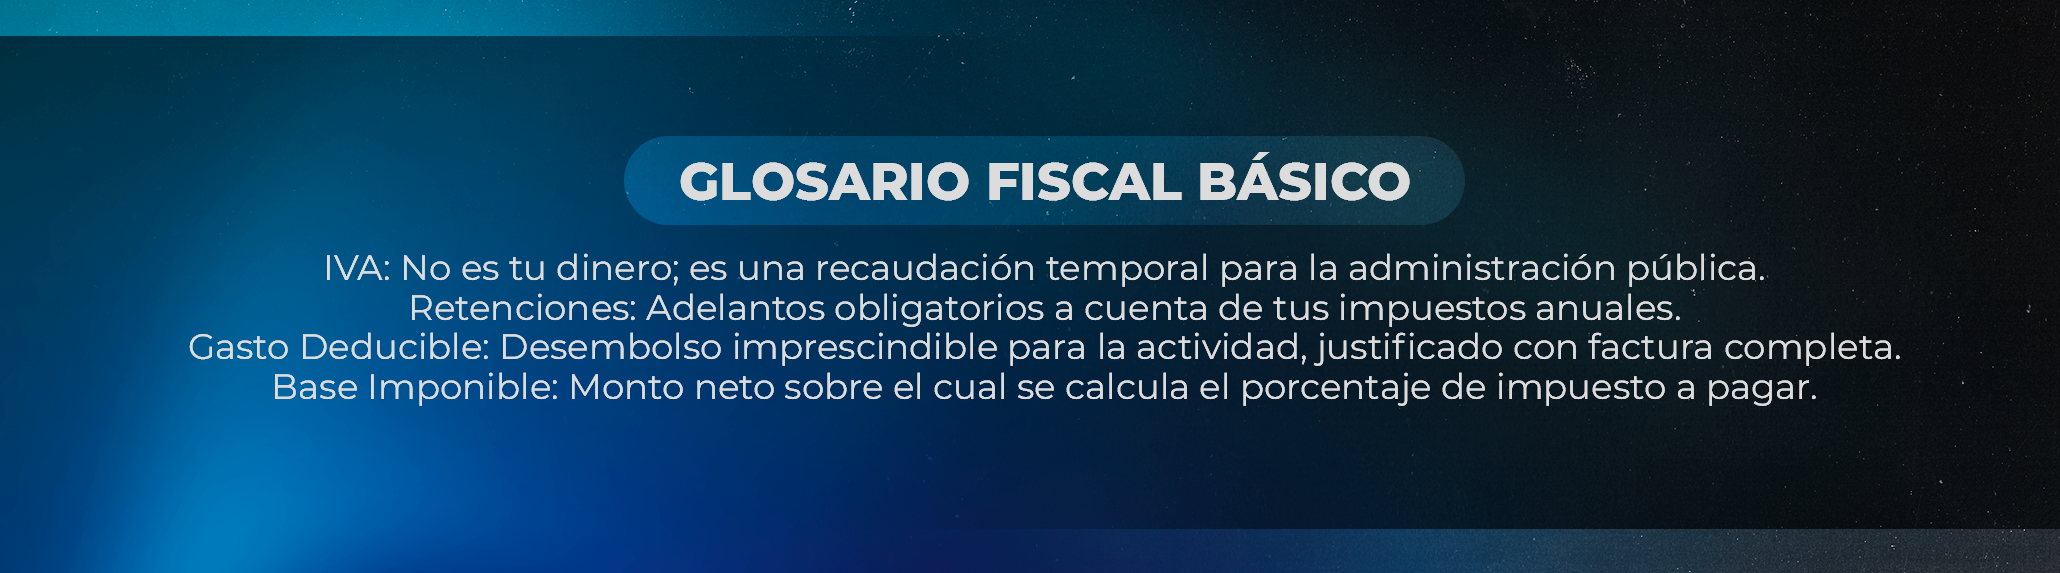
Impuesto sobre el Valor Añadido (IVA): Tributo indirecto que recae sobre el consumo. Es fundamental entender que el IVA repercutido en las facturas emitidas no pertenece al emprendedor ni constituye un ingreso real; se trata de una recaudación temporal que debe custodiarse para su posterior liquidación trimestral tras deducir el IVA soportado en gastos deducibles.
-
Retenciones a cuenta del IRPF / Impuesto de Sociedades: Porcentajes que se detraen de las facturas o pagos a cuenta de la liquidación anual de impuestos sobre la renta o beneficios corporativos. Constituyen adelantos obligatorios a la administración tributaria que afectan de manera directa la tesorería disponible.
-
Gastos Fiscalmente Deducibles: Desembolsos económicos indispensables para la extracción de ingresos en la actividad empresarial que cumplen con los requisitos de justificación documental (facturas completas) y registro contable. Identificar adecuadamente estos gastos permite optimizar legalmente la base imponible del negocio.
-
Base Imponible vs. Cuota Tributaria: La base imponible es la cantidad sobre la cual se aplica el porcentaje impositivo correspondiente tras restar las deducciones permitidas. La cuota tributaria es el resultado final en dinero que efectivamente debe abonarse a las arcas públicas.


 Modalidad: Online

 Duración: 1500 horas

 Créditos: 60 ECTS
Cursos Relacionados


Preguntas frecuentes
¿Qué diferencia hay entre el margen de beneficio bruto y el neto?
El margen bruto muestra la rentabilidad directa de lo que se vende, porque solo descuenta los costos directos de producción o adquisición. Se calcula restando esos costos variables directos de la facturación total y dividiendo el resultado entre la facturación total.
El margen neto es la ganancia real que queda en la empresa una vez descontados todos los costos y cargas, incluidos los gastos fijos, los intereses y los impuestos. Es la métrica definitiva de la eficiencia global del negocio.
¿Por qué no basta con mirar la facturación para saber si un negocio va bien?
Porque la facturación mide el tamaño de la operación, pero no la capacidad de generar riqueza ni de sostener la estructura de la empresa. Un negocio puede facturar más cada año y, a la vez, reducir su margen neto por un aumento descontrolado de gastos fijos o por precios mal fijados. Con un margen neto muy estrecho, un imprevisto en la cadena de suministro o un retraso en los cobros puede llevar a pérdidas operativas.
¿Qué costos se restan de los ingresos para llegar al beneficio neto?
Se descuentan estos conceptos:
- Los costos directos de producción.
- Los gastos operativos fijos, como alquileres, nóminas administrativas, licencias de software y suministros.
- Las amortizaciones.
- Los intereses de deuda.
- Los impuestos.
¿En qué se diferencia el flujo de caja de la rentabilidad contable?
Una empresa puede mostrar beneficios en su cuenta de pérdidas y ganancias y, aun así, quedarse sin efectivo para pagar sus obligaciones inmediatas. El flujo de caja mide las entradas y salidas reales de dinero en la cuenta bancaria durante un periodo concreto: los cobros a clientes suman, y las nóminas, los proveedores y los impuestos restan.
¿Cuál es la causa principal de las crisis de solvencia?
El desfase entre el momento en que se emite una factura y el momento en que el dinero entra en la cuenta. Mientras tanto, la empresa debe seguir pagando nóminas y proveedores.
¿Cómo se mantiene la liquidez de una empresa?
Con tres medidas de control:
- Gestionar los plazos de cobro y de pago, de modo que los días de cobro a clientes se alineen con los plazos de los proveedores. Dar créditos comerciales largos sin financiación adecuada erosiona el capital de trabajo.
- Proyectar la tesorería a tres, seis y doce meses con escenarios conservadores de venta, para ver con antelación los meses de déficit.
- Crear un fondo de reserva equivalente a entre tres y seis meses de gastos fijos, que absorba variaciones de demanda e imprevistos.
¿Es el IVA de las facturas un ingreso del autónomo?
No. El IVA repercutido en las facturas emitidas es una recaudación temporal que debe guardarse para liquidarla cada trimestre, una vez deducido el IVA soportado en gastos deducibles.
¿Qué son las retenciones a cuenta del IRPF y cómo afectan a la tesorería?
Son porcentajes que se detraen de las facturas o los pagos a cuenta de la liquidación anual del impuesto sobre la renta o sobre beneficios. Son adelantos obligatorios a la administración tributaria y reducen directamente el dinero disponible.
¿Qué gastos son fiscalmente deducibles y qué diferencia hay entre base imponible y cuota?
Son los desembolsos indispensables para obtener ingresos en la actividad, siempre que se justifiquen con facturas completas y se registren en la contabilidad. Identificarlos bien permite optimizar legalmente la base imponible.
La base imponible es la cantidad sobre la que se aplica el porcentaje del impuesto, una vez restadas las deducciones permitidas. La cuota tributaria es la cifra en dinero que finalmente hay que pagar a la hacienda pública.
¿Es buena idea dejar toda la contabilidad en manos de asesores externos?
No sin control interno. Los especialistas pueden preparar los saldos y liquidar impuestos, pero decisiones diarias como contratar, comprar inventario, fijar precios o expandirse exigen que quien dirige entienda sus estados financieros en tiempo real. Sin ese control es imposible proyectar la viabilidad de un proyecto o proteger la empresa ante una caída del mercado.


Déjanos tu comentario
Tu opinión nos ayuda a esforzarnos más para hacer programas con altos estándares de calidad que te ayuden a mejorar profesionalmente.