


La Importancia de la Educación Financiera
La educación financiera es la base sobre la cual se construyen sólidas decisiones financieras. Al comprender conceptos como interés compuesto, tipos de inversión y gestión de riesgos, podrás tomar decisiones más informadas y evitar caer en trampas financieras comunes.


 Modalidad: Online

 Duración: 1500 horas
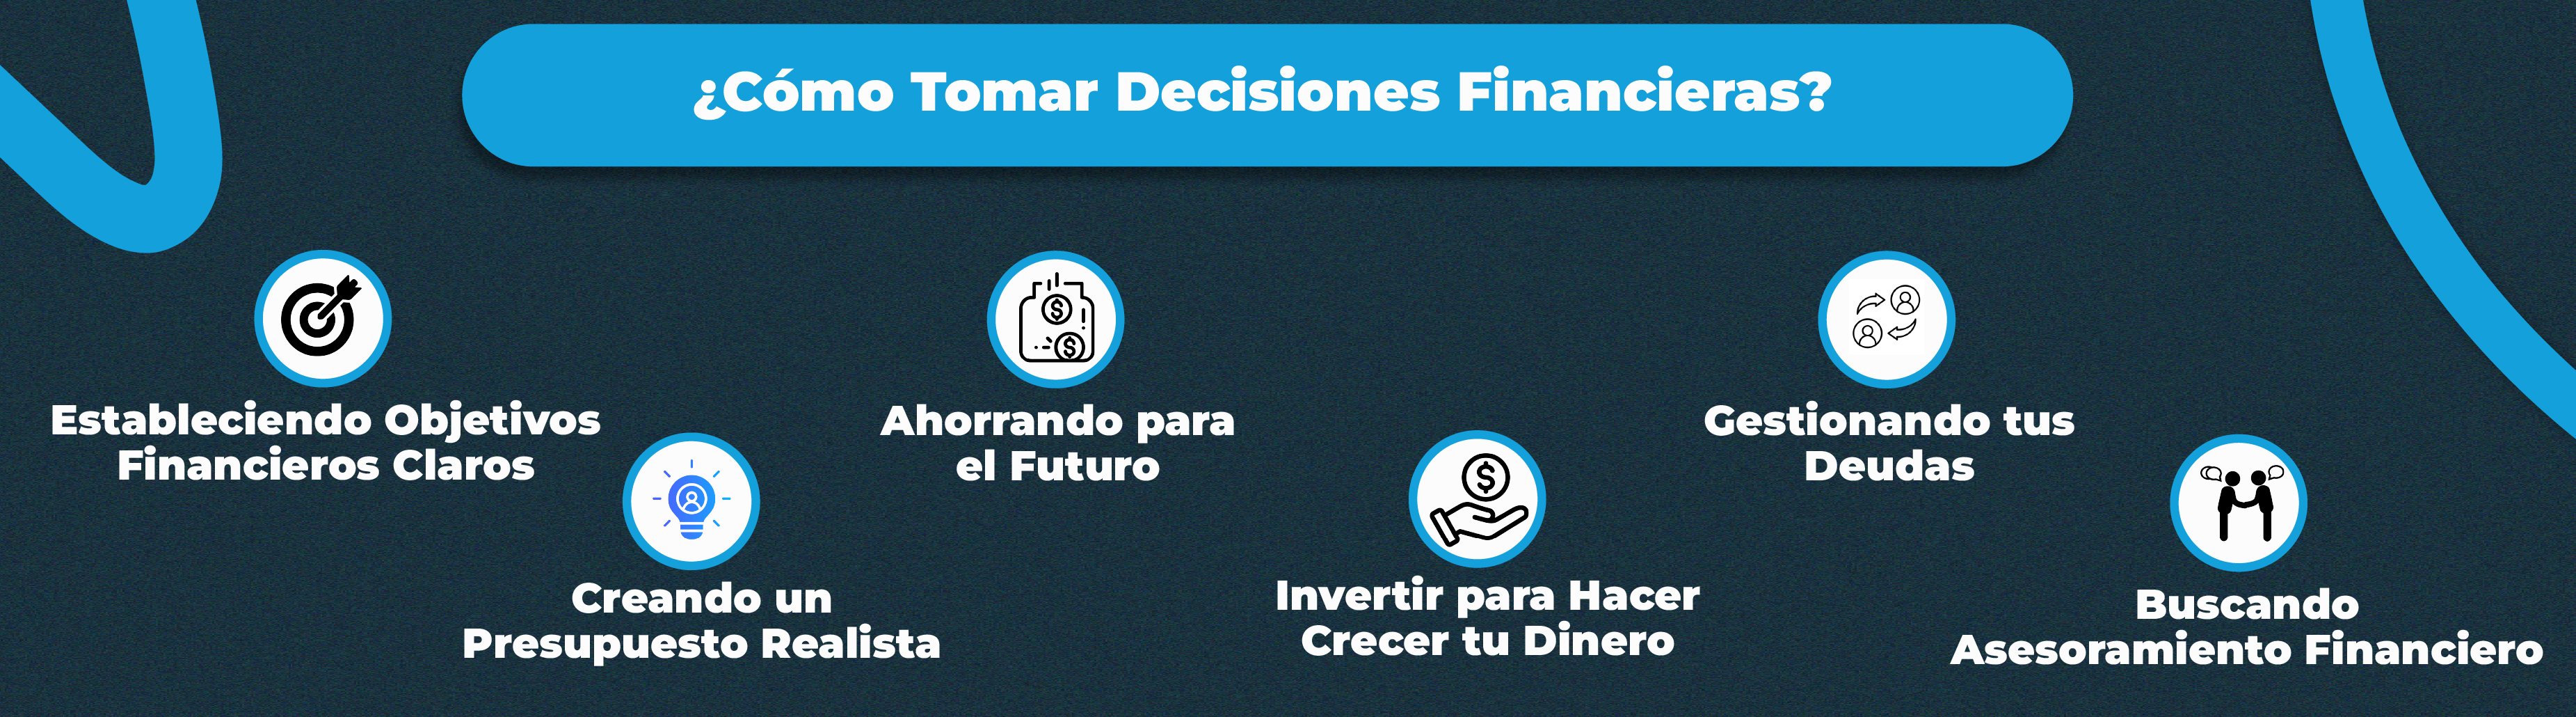
Estableciendo Objetivos Financieros Claros
Definir objetivos claros te ayudará a mantenerte motivado y enfocado en tus metas financieras. Al establecer objetivos específicos, medibles, alcanzables, relevantes y con un tiempo límite (SMART), podrás realizar un seguimiento de tu progreso y celebrar tus logros.
 Modalidad: Online
Duración: 1500 horas

 Créditos: 60 ECTS
Creando un Presupuesto Realista
Un presupuesto te permite tener un control total sobre tu dinero. Al registrar todos tus ingresos y gastos, podrás identificar áreas donde puedes reducir gastos innecesarios y aumentar tus ahorros. Existen diversas herramientas y aplicaciones que pueden ayudarte a crear y gestionar tu presupuesto de forma fácil y eficiente.
 Modalidad: Online
Duración: 1500 horas
Ahorrando para el Futuro
El ahorro es una parte esencial de cualquier plan financiero sólido. Al ahorrar regularmente, podrás construir un fondo de emergencia para hacer frente a imprevistos y alcanzar tus objetivos a largo plazo.
 Modalidad: Online
Duración: 100 horas
Invertir para Hacer Crecer tu Dinero
La inversión es una excelente manera de hacer crecer tu dinero a largo plazo. Sin embargo, es importante investigar y diversificar tus inversiones para minimizar los riesgos.
Gestionando tus Deudas
Las deudas pueden ser una carga financiera significativa. Es importante desarrollar un plan para pagar tus deudas de manera eficiente y evitar acumular más.
 Modalidad: Online
Duración: 100 horas
Buscando Asesoramiento Financiero
Si te sientes abrumado por tus finanzas, no dudes en buscar el asesoramiento de un profesional. Un asesor financiero puede ayudarte a desarrollar un plan financiero personalizado y tomar decisiones informadas.
 Modalidad: Online
Duración: 1500 horas
Créditos: 60 ECTS
Construir un futuro financiero
Tomar decisiones financieras sabias requiere tiempo, esfuerzo y disciplina. Al seguir los consejos de este artículo y buscar asesoramiento financiero cuando sea necesario, podrás construir un futuro financiero sólido y seguro. Recuerda que la educación financiera es una inversión en tu futuro y que cada pequeña decisión que tomes hoy puede tener un gran impacto en tu vida financiera a largo plazo.
 Modalidad: Online
Duración: 1500 horas
Cursos Relacionados


Curso Superior en Finanzas, Contabilidad de Costes y Cuentas Anuales
300 Horas
Online


Preguntas frecuentes
¿Qué se considera una decisión financiera y qué la hace buena?
Es cualquier elección sobre el uso, el manejo y el reparto de los recursos económicos de una persona, una familia o una empresa. Va desde cómo gastar el dinero a diario hasta en qué invertir o cómo planificar la jubilación. Una decisión es buena cuando equilibra el riesgo y la recompensa y encaja con los objetivos y las prioridades de quien la toma.
¿Cuáles son los tres tipos principales de decisiones financieras?
Las de inversión, las de financiamiento y las de distribución de dividendos.
Las primeras deciden cómo y dónde se destina el capital para obtener un retorno positivo. Las segundas tratan de cómo conseguir ese capital: un préstamo, una tarjeta o un plan de pagos para una persona, y la emisión de acciones o bonos o un crédito bancario para una empresa. Las terceras determinan qué se hace con las ganancias. En una empresa, cuánto se reinvierte y cuánto se reparte entre los accionistas. En el plano personal, cuánto se ahorra, se invierte o se gasta.
¿Qué factores influyen a la hora de decidir en qué invertir?
Tres: el horizonte temporal, la tolerancia al riesgo y la diversificación. Las inversiones a corto plazo suelen ser menos arriesgadas pero rinden menos, y las de largo plazo pueden dar más ganancias con más riesgo. Diversificar reparte el dinero entre distintos activos, como acciones, bonos, bienes raíces y fondos mutuos, y reduce el riesgo.
¿Qué hay que revisar de la propia situación financiera antes de decidir?
Conviene tener una visión clara de cuatro elementos:
- los ingresos;
- los gastos;
- las deudas;
- los activos.
Un presupuesto mensual ayuda a ver cuánto dinero queda disponible para gastar o invertir.
¿Qué significa que un objetivo financiero sea SMART?
Que es específico, medible, alcanzable, relevante y con un tiempo límite. Con metas así se puede seguir el progreso y celebrar los logros, y es más fácil mantener la motivación y el enfoque.
¿Cuánto dinero debería tener un fondo de emergencia?
Lo suficiente para cubrir entre 3 y 6 meses de gastos básicos. Conviene tenerlo antes de hacer inversiones importantes o grandes gastos, para estar protegido frente a imprevistos.
¿Cómo evitar endeudarse más de la cuenta?
Los préstamos pueden ser útiles, pero endeudarse más allá de la capacidad de pago pone en riesgo la estabilidad financiera. Hay que evaluar con cuidado las condiciones del crédito y comprobar que se podrán cumplir los pagos. Si ya existen deudas, ayuda tener un plan para saldarlas con eficiencia y no acumular nuevas.
¿Cuándo conviene acudir a un asesor financiero?
Cuando alguien se siente inseguro o no tiene experiencia en finanzas. Un asesor ayuda a analizar las opciones y a decidir de acuerdo con los objetivos, y también a desarrollar un plan financiero personalizado. Tiene un coste, pero la orientación profesional puede compensarlo con creces.
¿Por qué conviene evitar las decisiones impulsivas con el dinero?
Porque las decisiones financieras deben apoyarse en análisis y planificación, no en emociones, sobre todo bajo presión o estrés. Tampoco hay que invertir en algo que no se entiende del todo: si falta claridad, se investiga más o se consulta a un experto antes de comprometer el dinero.
¿Qué aporta la educación financiera a quien toma decisiones con su dinero?
Es la base de las decisiones sólidas. Conocer conceptos como el interés compuesto, los tipos de inversión y la gestión de riesgos permite decidir con más información y evitar trampas financieras comunes.


Déjanos tu comentario
Tu opinión nos ayuda a esforzarnos más para hacer programas con altos estándares de calidad que te ayuden a mejorar profesionalmente.