


¿Qué son los bancos fintech?
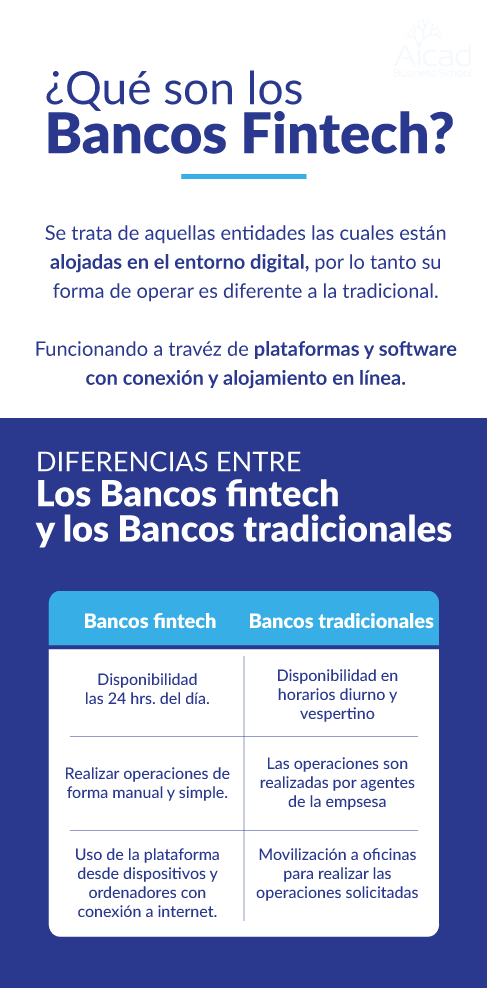
Se trata de aquellas entidades que están alojadas en el entorno digital, por lo tanto su forma de operar es diferente a la tradicional. Las mismas han conseguido dicho éxito, gracias a la evolución tecnológica y a todos los sistemas, que hoy en día facilitan la movilización del dinero.
Por lo general las mismas ofrecen una gran cantidad de productos de forma gratuita, siendo económicas y accesibles. No obstante, los movimientos son similares a los comúnmente conocidos: transferencias, uso de tarjetas de débito, crédito y realizar depósitos e inversiones.
¿Cuáles son sus ventajas?
Actualmente este servicio debido a la relevancia que está tomando, ha crecido de forma oportuna. Entre las ventajas principales de los bancos fintech tenemos:
#1. Servicio gratuito:
La mayoría de estos servicios, ofrecen la apertura de cuentas de forma totalmente gratuita. Incluso las transacciones, no poseen comisión en la mayoría de los casos, convirtiéndolo en un punto de gran atractivo para este servicio.
#2. Sin horarios:
Gracias a su flexibilidad y accesibilidad, los usuarios pueden realizar preguntas por diferentes vías, como correos o redes sociales. Asimismo, hay bancos fintech que ofrecen dicha atención las 24 horas del día, siendo altamente funcional y competente, aún más ante imprevistos y problemas de gestión.
#3. Cajeros automáticos por doquier:
Si bien no poseen oficinas, los mismos han realizado convenios con entidades, para que sus usuarios puedan utilizar los cajeros automáticos de dichos bancos, con su tarjeta del banco fintech. Es así como han logrado una gran presencia más allá de lo digital, ya que son compatibles con diferentes bancos en todo el mundo.
#4. Accesibilidad al alcance del móvil:
Debido a que solo poseen fuerza del modo digital, en su mayoría tienen una aplicación para dispositivos móviles. Esto optimiza la realización de transacciones, incluso fuera de casa en pocos minutos.
#5. Movimientos de bajo costo:
Por su parte, todas las transacciones realizadas de bancos en línea, por lo general tiene un bajo costo, e incluso la mayoría de estas son gratuitas. Asimismo, los movimientos con divisas tampoco reflejan un alto importe.
Tipos de bancos fintech
Estas entidades dependiendo de sus características, se pueden dividir de la siguiente forma:
Challenger Banks:
Se trata de las compañías que sí tienen licencia, y son reconocidas por el banco central. Por lo tanto, gozan de la fiabilidad que los bancos presenciales comparten, puesto que cumplen con los mismos requerimientos. Siendo un tipo que mantiene similitudes con la banca tradicional, como las políticas. Además de las opciones gratuitas y de pago.
Neobancos:
Son aquellas entidades que no son bancos, puesto que no tienen una licencia bancaria. Sin embargo, lo que poseen es la licencia de entidad de dinero electrónico (EDE). Es por ello que los mismos para poder funcionar, necesitan asociarse a una EDE externa, que garantice la seguridad del dinero de los usuarios.
| ¿Te interesa el mundo fintech?. Aprende más aquí: Eventos Fintech ¿Qué son estas formaciones de Aicad? |
¿Cuál es la aportación de los bancos fintech a la actualidad?
Si bien, actualmente no es un mercado desconocido puesto que es usado de forma usual por empresas y particulares, la misma ha marcado un antes y después. A continuación te mencionamos sus aportes más importantes:
- Digitalización y automatización de procesos gracias a la inteligencia artificial.
- Adaptación de los usuarios al uso de la banca en línea.
- Mayor penetración del uso de software sofisticados y de alto rendimiento que mejoran la seguridad y la experiencia de usuario.
- Mejoras en la eficiencia.
- Aprovechamiento del tiempo invertido en realizar transacciones.
- Oportunidad para la globalización.
¿Qué es un banco fintech y en qué se diferencia de uno tradicional?
Es una entidad que opera en el entorno digital, por lo que su forma de funcionar difiere de la banca tradicional. Ofrece muchos productos de forma gratuita y accesible. Las operaciones, en cambio, son las habituales: transferencias, tarjetas de débito y crédito, depósitos e inversiones.
¿Qué diferencia hay entre un challenger bank y un neobanco?
El challenger bank sí tiene licencia bancaria y está reconocido por el banco central. Cumple los mismos requisitos que la banca presencial, así que comparte su fiabilidad y se parece a ella en sus políticas. Ofrece opciones gratuitas y de pago.
El neobanco no es un banco: carece de licencia bancaria y solo tiene licencia de entidad de dinero electrónico (EDE). Por eso necesita asociarse a una EDE externa, que garantice la seguridad del dinero de los usuarios. Por eso, aunque ofrecen servicios parecidos, no son bancos en sentido estricto.
¿Qué es una entidad de dinero electrónico (EDE)?
Es una entidad con licencia para operar con dinero electrónico sin ser un banco. Los neobancos dependen de ella para funcionar.
¿Cuáles son las ventajas de usar un banco fintech?
Las principales son cinco:
- servicio gratuito: abrir la cuenta no cuesta nada y casi todas las operaciones no llevan comisión;
- atención sin horarios, por correo o redes sociales y, en algunos casos, las 24 horas;
- acceso a cajeros de otros bancos con la tarjeta del banco fintech;
- aplicación móvil para operar en pocos minutos, incluso fuera de casa;
- movimientos de bajo coste, también los de divisas.
¿Es realmente gratis abrir una cuenta en un banco fintech?
En la mayoría de estos servicios, sí. Abrir la cuenta es totalmente gratuito y casi todas las transacciones no llevan comisión.
¿Cómo se saca dinero en efectivo si un banco fintech no tiene oficinas?
Estas entidades firman convenios con otros bancos para que sus clientes usen los cajeros de esas entidades con la tarjeta fintech. Gracias a ello son compatibles con bancos de todo el mundo y logran presencia más allá de lo digital.
¿Hay atención al cliente las 24 horas en los bancos fintech?
Algunos la ofrecen las 24 horas, y los usuarios pueden hacer sus consultas por correo electrónico o por redes sociales. Resulta muy útil ante imprevistos y problemas de gestión.
¿Cuántas personas usan la banca online en España?
Según algunos estudios, más del 50 % de los usuarios en España utiliza activamente la banca online. Aunque no haya trato cara a cara, el servicio tuvo un buen recibimiento.
¿Qué han aportado los bancos fintech al sector financiero?
Su impacto se resume en estos puntos:
- digitalización y automatización de procesos gracias a la inteligencia artificial;
- adaptación de los usuarios a la banca en línea;
- más uso de software sofisticado y de alto rendimiento, que mejora la seguridad y la experiencia de usuario;
- mejoras en la eficiencia;
- menos tiempo invertido en las transacciones;
- nuevas oportunidades de globalización.
¿Por qué surgieron los bancos fintech?
Por el auge de la moneda digital y de las transacciones en línea, que empezaron a dominar el mercado. Varias compañías decidieron ofrecer sus servicios de manera online, gracias a la evolución tecnológica y a los sistemas que facilitan mover el dinero.


Déjanos tu comentario
Tu opinión nos ayuda a esforzarnos más para hacer programas con altos estándares de calidad que te ayuden a mejorar profesionalmente.