Un diagnóstico financiero pymes mensualmente es la única forma de quitarte la venda de los ojos y saber si realmente tu negocio está ganando dinero o mueve la plata de un lugar a otro. Tener saldo positivo en las cuentas a final de mes no es sinónimo de seguridad. La realidad de las finanzas corporativas actuales exige que la cabeza al mando sepa leer sus propios números sin depender de un tercero. Lo que necesitas es disciplina para mirar cinco o seis métricas puntuales que te digan la verdad sin maquillaje.
Ese es el verdadero objetivo de medir constantemente los indicadores de salud financiera de tu organización. Te ayuda a descubrir fugas invisibles de capital, a saber si tus clientes te están usando como banco gratuito, o si tu estructura de costos se comió tus ganancias sin que te dieras cuenta. A continuación, vamos a desglosar estas métricas indispensables con un enfoque práctico y directo. El objetivo es que tengas un mapa claro, extenso y lleno de matices para que aprendas a tomarle el pulso a tu compañía antes de que un resfriado financiero se convierta en una neumonía.
Ambito financiero es un concepto fundamental para comprender cómo las empresas administran sus recursos económicos, controlan sus inversiones y toman decisiones que afectan directamente a su estabilidad. La gestión financiera no consiste únicamente en registrar ingresos y gastos; también implica interpretar indicadores, anticipar riesgos, evaluar oportunidades y establecer estrategias que permitan mantener un negocio rentable. Desde un diagnóstico financiero expreso hasta el análisis de los mercados cambiarios, conocer las herramientas financieras adecuadas ayuda a transformar los datos contables en decisiones empresariales mejor fundamentadas.
Ambito financiero
El ámbito financiero comprende las actividades relacionadas con la administración del dinero, la obtención de financiación, la inversión de capital y el control de los riesgos económicos. Su aplicación abarca tanto las finanzas personales como la gestión empresarial, las instituciones bancarias y los mercados de capitales.
Dentro de una organización, las finanzas permiten determinar si existen recursos suficientes para cumplir las obligaciones, financiar operaciones y desarrollar proyectos futuros. Una empresa puede registrar ventas elevadas y, aun así, experimentar dificultades económicas si sus clientes pagan tarde o si sus gastos superan la capacidad de generación de efectivo.
Por ejemplo, una empresa comercial que factura 80.000 euros mensuales podría parecer rentable a primera vista. Sin embargo, si debe pagar 60.000 euros a proveedores antes de cobrar sus ventas, necesitará una planificación de tesorería que evite interrupciones operativas.
Esta situación demuestra que los ingresos registrados no siempre representan dinero disponible.
Las principales funciones de la gestión financiera empresarial incluyen:
-
Planificación económica: establecer presupuestos y estimar las necesidades futuras de financiación.
-
Gestión de tesorería: controlar entradas y salidas de efectivo para mantener la liquidez.
-
Análisis de inversiones: estudiar la rentabilidad y los riesgos de nuevos proyectos.
-
Control del endeudamiento: evaluar préstamos, intereses y capacidad de devolución.
-
Seguimiento de resultados: analizar ingresos, costes y márgenes comerciales.
-
Prevención de riesgos: identificar factores externos que puedan afectar la estabilidad económica.
Una gestión financiera eficaz también requiere comprender el entorno económico. Las variaciones de los tipos de interés, la inflación, el valor de las divisas y las decisiones de política monetaria pueden modificar los costes empresariales, incluso cuando las operaciones internas permanecen estables.
Por ello, el análisis financiero debe combinar información contable con una interpretación del mercado y de las condiciones particulares de cada sector.
Diagnóstico financiero expreso
El diagnóstico financiero expreso es una evaluación rápida y estructurada de la situación económica de una empresa. Su objetivo consiste en identificar señales de alerta, reconocer fortalezas financieras y determinar qué aspectos requieren un análisis más profundo.
A diferencia de una auditoría financiera, que puede incluir procedimientos extensos de verificación, este diagnóstico utiliza información contable disponible para ofrecer una primera valoración de la liquidez, la rentabilidad, el endeudamiento y la capacidad operativa.
Para realizarlo correctamente, conviene disponer de tres documentos:
Balance de situación: muestra los activos, pasivos y patrimonio de la empresa.
Cuenta de resultados: permite identificar ingresos, gastos y beneficios durante un periodo determinado.
Estado de flujos de efectivo: explica cómo se genera y utiliza el dinero en las actividades empresariales.
También resulta útil revisar la antigüedad de las cuentas por cobrar, las obligaciones con proveedores y el calendario de vencimiento de préstamos.
Un diagnóstico inicial puede comenzar con preguntas sencillas: ¿La empresa dispone de suficiente efectivo para afrontar sus pagos inmediatos? ¿Sus ventas generan beneficios? ¿Cuánto depende de la financiación externa? ¿Puede mantener sus operaciones si disminuye la facturación?
Las respuestas permiten localizar problemas que no siempre aparecen al observar únicamente el volumen de ventas.
Diferencias entre un diagnostico economico financiero y un diagnóstico financiero
Aunque ambas expresiones suelen utilizarse de forma similar, existe una diferencia práctica entre el análisis económico y el financiero.
El diagnostico economico financiero estudia conjuntamente la capacidad de una organización para generar beneficios y su situación patrimonial, de liquidez y de financiación. El diagnóstico financiero, en un sentido más específico, presta especial atención a la disponibilidad de recursos, la estructura de deuda y la capacidad de atender compromisos de pago.
| Aspecto |
Análisis económico |
Análisis financiero |
| Objetivo |
Evaluar la rentabilidad |
Evaluar la solvencia y liquidez |
| Información principal |
Ingresos, costes y beneficios |
Activos, pasivos y efectivo |
| Pregunta principal |
¿El negocio genera beneficios? |
¿Puede cumplir sus obligaciones? |
| Indicadores habituales |
Márgenes y rentabilidad |
Liquidez y endeudamiento |
| Decisiones relacionadas |
Precios, costes y productividad |
Financiación, cobros y pagos |
Una empresa puede presentar beneficios contables y experimentar falta de liquidez. También puede contar con una posición de tesorería favorable gracias a un préstamo reciente, aunque su actividad principal esté generando pérdidas.
Evaluar ambas dimensiones por separado evita interpretaciones incompletas y permite diseñar medidas que respondan al origen real de los problemas.
5 indicadores clave para evaluar la salud de tu empresa
Los 5 indicadores clave para evaluar la salud de tu empresa permiten construir una primera visión de su estabilidad económica. No existe un valor universal que determine si todos los negocios están financieramente sanos, porque los resultados dependen del sector, el tamaño, el modelo comercial y las condiciones de financiación.
Sin embargo, estos cinco indicadores constituyen un punto de partida útil para identificar tendencias y comparar periodos.
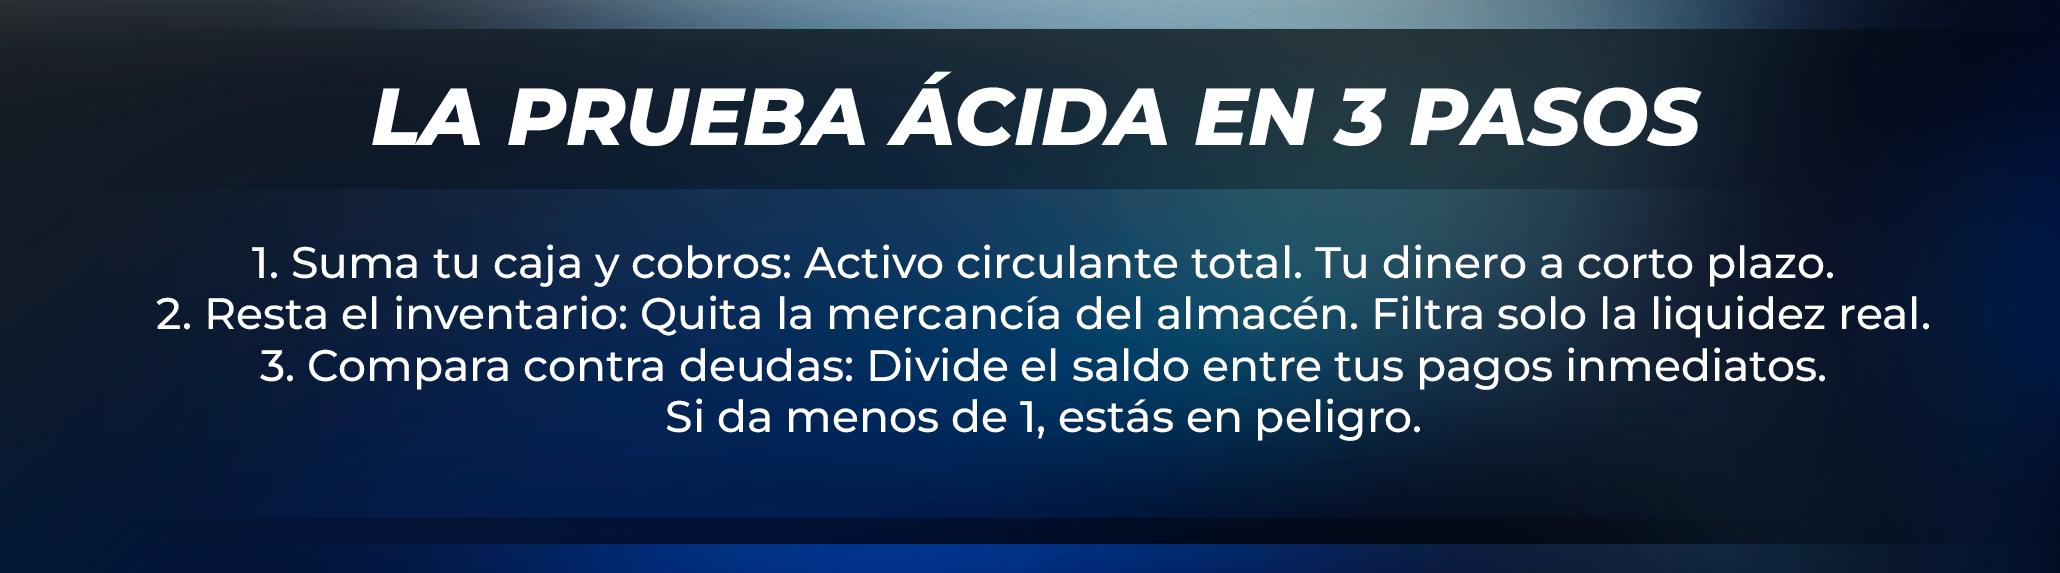
1. Ratio de liquidez corriente
El ratio de liquidez corriente mide la capacidad de la empresa para cubrir sus obligaciones a corto plazo utilizando sus activos corrientes.
Su fórmula es:
Liquidez corriente = Activo corriente / Pasivo corriente
Supongamos que una empresa dispone de 120.000 euros en activos corrientes y mantiene obligaciones de 80.000 euros con vencimiento a corto plazo.
Su ratio de liquidez será:
120.000 / 80.000 = 1,5
Esto significa que dispone de 1,50 euros en activos corrientes por cada euro de deuda a corto plazo.
Aunque un resultado superior a uno puede interpretarse favorablemente, también es necesario examinar la composición de los activos. Si gran parte corresponde a inventarios difíciles de vender o facturas de cobro incierto, la liquidez real podría ser inferior a la sugerida por el indicador.
2. Margen de beneficio neto
El margen neto muestra qué porcentaje de los ingresos se convierte en beneficio después de considerar los gastos e impuestos correspondientes.
Margen neto = (Beneficio neto / Ventas netas) × 100
Si una empresa factura 500.000 euros durante el año y obtiene un beneficio neto de 45.000 euros, su margen será del 9 %.
Este resultado indica que conserva nueve euros de beneficio por cada cien euros vendidos.
Su interpretación depende de la actividad. Un supermercado puede funcionar con márgenes reducidos y un elevado volumen de operaciones, mientras que determinados servicios especializados necesitan márgenes superiores para compensar sus costes.
Comparar empresas de sectores diferentes sin considerar estas características puede conducir a decisiones equivocadas.
3. Nivel de endeudamiento
El endeudamiento permite conocer qué proporción de los recursos de una empresa procede de obligaciones con terceros.
Una medida habitual es:
Ratio de endeudamiento = Pasivo total / Activo total
Cuando una empresa tiene activos valorados en 400.000 euros y pasivos de 240.000 euros, su ratio es del 60 %.
Esto significa que el 60 % de sus activos está financiado mediante deuda y otras obligaciones.
Un endeudamiento elevado no implica automáticamente una situación negativa. Puede resultar razonable cuando financia inversiones productivas y la empresa genera efectivo suficiente para pagar intereses y vencimientos.
El verdadero riesgo aparece cuando las obligaciones financieras crecen más deprisa que la capacidad para atenderlas.
4. Rentabilidad sobre activos
La rentabilidad sobre activos, conocida como ROA, mide la capacidad de la empresa para generar beneficios utilizando los recursos que posee.
ROA = (Beneficio neto / Activo total medio) × 100
Una empresa que obtiene 30.000 euros de beneficio y mantiene activos medios de 300.000 euros alcanza un ROA del 10 %.
Este indicador ayuda a comprobar si las inversiones en maquinaria, instalaciones, existencias y otros activos están produciendo resultados adecuados.
Es especialmente útil para identificar negocios que acumulan activos sin obtener un rendimiento proporcional.
5. Flujo de caja operativo
El flujo de caja operativo refleja el efectivo generado o consumido por las actividades habituales de la empresa.
A diferencia del beneficio contable, considera los movimientos reales de dinero vinculados a las operaciones.
Una empresa puede vender productos con un margen atractivo, pero si concede plazos de cobro demasiado largos, podría necesitar financiación adicional para pagar salarios, alquileres o proveedores.
Por eso conviene analizar tanto el importe del flujo de caja operativo como su evolución.
Un flujo positivo y recurrente suele proporcionar mayor flexibilidad financiera. No obstante, debe compararse con las necesidades de inversión, el servicio de la deuda y los pagos futuros.
Ejemplo práctico de diagnóstico financiero empresarial
Imaginemos una empresa de distribución que presenta los siguientes datos anuales. Las cifras son hipotéticas y sirven exclusivamente para ilustrar el procedimiento.
| Indicador |
Resultado |
Interpretación inicial |
| Liquidez corriente |
1,4 |
Dispone de más activos corrientes que pasivos corrientes |
| Margen neto |
6 % |
Genera seis unidades de beneficio por cada cien vendidas |
| Endeudamiento |
65 % |
Mantiene una dependencia significativa de financiación ajena |
| ROA |
8 % |
Obtiene un rendimiento positivo sobre sus activos |
| Flujo de caja operativo |
Negativo |
Consume efectivo en su actividad habitual |
A primera vista, la empresa parece rentable y dispone de una liquidez corriente superior a uno. Sin embargo, el flujo de caja negativo merece una investigación inmediata.
La explicación podría encontrarse en el aumento de inventarios, en retrasos de cobro o en pagos anticipados a proveedores.
Una medida razonable sería revisar los plazos comerciales y elaborar una previsión semanal de tesorería antes de contratar nueva financiación.
Este ejemplo muestra por qué los indicadores deben interpretarse conjuntamente y no como resultados aislados.
¿Cómo realizar un diagnóstico financiero paso a paso?
Un diagnóstico financiero puede organizarse en cinco etapas que facilitan el trabajo de propietarios, responsables administrativos y equipos de dirección.
Primera etapa: recopilar información fiable. Es necesario utilizar estados financieros del mismo periodo, verificar saldos y comprobar que los registros estén actualizados.
Segunda etapa: calcular indicadores. Deben obtenerse los ratios más relevantes según la actividad, evitando acumular métricas que no aporten información útil.
Tercera etapa: analizar tendencias. Comparar los últimos doce meses con periodos anteriores ayuda a detectar deterioros graduales que podrían pasar inadvertidos.
Cuarta etapa: identificar causas. Cuando disminuye un margen, conviene investigar si el origen está en los precios, los costes de compra, la productividad o los gastos indirectos.
Quinta etapa: establecer medidas y responsables. Cada problema identificado debe traducirse en una acción concreta, acompañada de un plazo y una forma de medir su avance.
Por ejemplo, si los clientes tardan demasiado en pagar, la empresa podría revisar sus condiciones de crédito y fijar un objetivo de reducción del periodo medio de cobro.
Lo importante es que el diagnóstico no termine en una tabla de cifras, sino que se convierta en una herramienta de gestión.
Ambito financiero diario
La búsqueda ambito financiero diario suele relacionarse con el seguimiento de noticias económicas, cotizaciones y acontecimientos de mercado, especialmente en Argentina, donde el medio periodístico Ámbito publica información financiera y económica.
Consultar información actualizada permite conocer movimientos que pueden influir en las decisiones empresariales, como modificaciones de tipos de interés, variaciones cambiarias y anuncios regulatorios.
Sin embargo, no todas las noticias requieren una reacción inmediata.
Una empresa que importa productos necesita prestar especial atención al tipo de cambio y a los costes logísticos. En cambio, una compañía de servicios que opera exclusivamente en el mercado nacional podría priorizar la evolución salarial, la inflación y la demanda interna.
Para convertir la información diaria en conocimiento útil, conviene establecer una rutina:
-
Revisar las noticias relacionadas directamente con la actividad empresarial.
-
Identificar indicadores económicos que puedan modificar costes o ingresos.
-
Distinguir acontecimientos confirmados de previsiones y opiniones.
-
Comparar información procedente de fuentes verificables.
-
Registrar los cambios relevantes para evaluar su impacto posterior.
La actualidad económica aporta contexto, pero las decisiones deben apoyarse también en los datos internos de cada organización.
Ambito financiero dolar blue historico: cómo interpretar la evolución cambiaria en Argentina
La expresión ambito financiero dolar blue historico está relacionada con las consultas sobre la cotización histórica del dólar blue en Argentina.
El dólar blue es una denominación utilizada para referirse al dólar estadounidense negociado en el mercado informal argentino. Su cotización puede diferir de las referencias oficiales y de otros tipos de cambio financieros.
El seguimiento histórico resulta útil para comprender periodos de volatilidad cambiaria, analizar diferencias entre cotizaciones y observar cómo evolucionan las expectativas del mercado.
El diario Ámbito dispone de una sección dedicada al dólar blue histórico, en la que es posible consultar la evolución de esta referencia.
Para estudiar correctamente una serie histórica, deben tenerse en cuenta varios elementos:
-
Fecha de cotización: permite ubicar cada dato dentro de su contexto económico.
-
Precio de compra y venta: ayuda a diferenciar los valores utilizados en las operaciones.
-
Brecha cambiaria: representa la diferencia porcentual entre dos tipos de cambio definidos.
-
Inflación acumulada: permite distinguir movimientos nominales de cambios en el poder adquisitivo.
-
Contexto regulatorio: ayuda a comprender las condiciones existentes en cada periodo.
La brecha cambiaria, por ejemplo, puede calcularse mediante la fórmula:
Brecha cambiaria = [(Tipo de cambio paralelo / Tipo de cambio oficial) − 1] × 100
Si una cotización hipotética fuese de 1.500 pesos para el dólar paralelo y de 1.200 pesos para el oficial, la brecha sería del 25 %.
Este porcentaje describe una diferencia entre referencias, pero por sí solo no permite determinar qué ocurrirá con el mercado en el futuro.
También conviene recordar que las cotizaciones informales no representan necesariamente precios accesibles para todas las operaciones y que su utilización puede plantear riesgos legales, operativos y de transparencia.
Ambito financiero politica
El término ambito financiero politica conecta dos áreas estrechamente relacionadas: las decisiones públicas y el funcionamiento de la economía.
Las políticas fiscales, monetarias, comerciales y regulatorias pueden modificar las condiciones de financiación de empresas y consumidores.
Por ejemplo, un aumento de determinados impuestos puede alterar la estructura de costes de una actividad. Una variación de los tipos de interés puede encarecer o abaratar nuevos préstamos. Por su parte, los cambios en las normas de comercio exterior pueden afectar los plazos y requisitos de importación.
Estos efectos no son idénticos para todas las organizaciones.
Una empresa exportadora puede experimentar consecuencias distintas de las que afronta un negocio dependiente de productos importados. Del mismo modo, una compañía con préstamos a tipo variable tiene una exposición diferente a la de otra que financia sus operaciones mediante recursos propios.
Para analizar la relación entre política y finanzas empresariales, conviene distinguir tres niveles:
Decisión anunciada: medida comunicada por una autoridad o institución.
Aplicación efectiva: entrada en vigor y condiciones concretas de la medida.
Impacto empresarial: consecuencias observables sobre ventas, costes, financiación o inversión.
Esta separación evita tomar decisiones precipitadas basadas únicamente en titulares.
Las empresas pueden complementar el seguimiento informativo con escenarios financieros. Por ejemplo, calcular cómo evolucionaría su tesorería ante un aumento de los costes del 5 %, una caída de ventas del 10 % o un retraso adicional de treinta días en los cobros.
Los porcentajes elegidos deben responder a riesgos plausibles del negocio y no presentarse como predicciones del mercado.
¿Para qué surgen las microcredenciales en el ámbito financiero?
La pregunta para qué surgen las microcredenciales en el ámbito financiero refleja el interés por nuevas formas de formación profesional que permitan adquirir competencias específicas en periodos relativamente breves.
Las microcredenciales son certificaciones que acreditan resultados de aprendizaje concretos mediante criterios de evaluación definidos. Pueden complementar titulaciones tradicionales y facilitar la actualización de conocimientos profesionales.
La UNESCO y las instituciones europeas de educación han desarrollado definiciones y marcos destinados a mejorar su transparencia, reconocimiento y calidad.
En el sector financiero, estas certificaciones responden a la necesidad de actualizar competencias relacionadas con herramientas digitales, análisis de datos, gestión de riesgos y cambios normativos.
Entre las áreas en las que pueden resultar útiles destacan:
-
Análisis e interpretación de estados financieros.
-
Elaboración de presupuestos y modelos de previsión.
-
Gestión de riesgos financieros.
-
Prevención del fraude y cumplimiento normativo.
-
Uso de herramientas de inteligencia empresarial.
-
Automatización de procesos contables.
-
Fundamentos de finanzas sostenibles.
Por ejemplo, un profesional de contabilidad puede necesitar aprender a construir paneles de indicadores utilizando herramientas de visualización de datos.
Una formación especializada, acompañada de una evaluación práctica, puede permitirle acreditar esa competencia sin cursar necesariamente un nuevo programa académico completo.
No obstante, el valor de una microcredencial depende de quién la emite, de las competencias evaluadas y del reconocimiento que tenga en el entorno profesional correspondiente.
Antes de elegir una formación, conviene comprobar la identidad de la institución, los contenidos, el sistema de evaluación y la posibilidad de verificar el certificado.
Las microcredenciales no sustituyen automáticamente las titulaciones exigidas para ejercer profesiones reguladas.
Herramientas digitales para mejorar el control financiero
La digitalización ha modificado la forma en que las empresas organizan y analizan su información económica.
Actualmente, muchas tareas financieras pueden apoyarse en aplicaciones de contabilidad, sistemas de planificación de recursos empresariales y herramientas de análisis de datos.
Estas soluciones permiten automatizar registros, consolidar información y reducir el tiempo dedicado a elaborar informes.
Sin embargo, incorporar tecnología no garantiza una gestión financiera adecuada. La calidad de los resultados depende de la fiabilidad de los datos y de la capacidad para interpretarlos.
Una pequeña empresa puede comenzar con una hoja de cálculo bien estructurada que incluya ingresos, gastos, facturas pendientes y previsiones de efectivo.
A medida que crecen las operaciones, puede resultar conveniente utilizar un sistema que integre ventas, inventario, facturación y contabilidad.
Una práctica especialmente útil consiste en establecer un panel de control con indicadores actualizados periódicamente.
El panel puede mostrar el saldo disponible, los pagos próximos, la evolución de ventas, los márgenes y las cuentas por cobrar.
Para evitar errores, también es necesario definir quién introduce los datos, quién los revisa y con qué frecuencia se actualizan.
Errores habituales que pueden distorsionar un análisis financiero
Uno de los errores más frecuentes consiste en confundir facturación con rentabilidad.
Vender más no siempre significa ganar más. Si los costes aumentan en mayor proporción que las ventas, el beneficio puede disminuir incluso durante una etapa de crecimiento comercial.
Otro problema habitual es analizar los resultados sin considerar la estacionalidad.
Una empresa turística puede concentrar gran parte de sus ingresos en determinados meses. Comparar un periodo de temporada baja con otro de máxima actividad, sin introducir ajustes, puede producir una valoración poco representativa.
También resulta peligroso utilizar datos desactualizados, ignorar obligaciones fiscales futuras o calcular ratios a partir de registros incompletos.
El análisis financiero debe incorporar circunstancias que las cifras por sí solas no explican.
Por ejemplo, una reducción temporal de beneficios puede proceder de una inversión destinada a ampliar la capacidad operativa. En ese caso, conviene estudiar los resultados esperados, los plazos de recuperación y los riesgos asociados.
Del mismo modo, una mejora repentina de la tesorería podría deberse a la venta de un activo y no a una evolución favorable de la actividad habitual.
Distinguir los movimientos recurrentes de los extraordinarios es esencial para evaluar la sostenibilidad de un negocio.
Cómo elaborar un plan de mejora financiera para los próximos 90 días
Un periodo de noventa días puede utilizarse como marco inicial para ordenar las prioridades financieras y comprobar la eficacia de nuevas medidas.
Durante los primeros treinta días, la empresa debería concentrarse en revisar sus registros, clasificar gastos, identificar facturas pendientes y elaborar una previsión de tesorería.
También conviene analizar los contratos con proveedores y conocer los vencimientos exactos de las obligaciones financieras.
Entre los días treinta y sesenta pueden aplicarse medidas específicas, como renegociar determinados plazos de pago, mejorar el seguimiento de cobros o revisar productos con márgenes insuficientes.
Durante el último mes, los responsables deberían comparar los indicadores actualizados con los valores iniciales.
| Periodo |
Acción principal |
Resultado que debe comprobarse |
| Días 1-30 |
Revisar información y calcular indicadores |
Situación financiera documentada |
| Días 31-60 |
Aplicar mejoras operativas y financieras |
Avance en cobros, costes o liquidez |
| Días 61-90 |
Medir resultados y ajustar decisiones |
Evolución verificable de los indicadores |
Es importante definir objetivos realistas y asignar responsabilidades.
Por ejemplo, una empresa podría fijar como meta reducir los días medios de cobro, controlar gastos administrativos o mejorar la precisión de sus previsiones de efectivo.
El seguimiento periódico permite reconocer qué medidas funcionan y cuáles requieren modificaciones.
La educación financiera como ventaja para empresas y profesionales
Comprender el ámbito financiero facilita decisiones que van mucho más allá de la contabilidad.
Un responsable comercial que conoce los márgenes de beneficio puede diseñar descuentos sin comprometer la rentabilidad. Un encargado de compras puede evaluar el impacto de los plazos de pago y de los niveles de inventario. Un emprendedor puede calcular cuánto capital necesita antes de abrir una nueva línea de negocio.
Por ello, la educación financiera no debería limitarse al departamento de administración.
Compartir determinados indicadores con los responsables de cada área puede mejorar la coordinación y evitar decisiones que beneficien a un departamento mientras perjudican al conjunto de la empresa.
También resulta importante adaptar la formación al nivel de responsabilidad.
Los propietarios de pequeñas empresas suelen necesitar conocimientos sobre tesorería, costes, impuestos y financiación. Los analistas financieros, en cambio, pueden requerir competencias avanzadas en modelización, valoración de inversiones y análisis de riesgos.
El aprendizaje continuo permite mantener actualizados estos conocimientos, especialmente en entornos donde evolucionan las herramientas tecnológicas y los requisitos regulatorios.
Una gestión financiera basada en información, prevención y decisiones medibles
La estabilidad económica de una empresa no depende de un único indicador ni de una noticia favorable del mercado. Se construye mediante la revisión constante de ingresos, costes, deudas, inversiones y movimientos de efectivo.
Realizar un diagnóstico financiero periódico permite detectar problemas antes de que comprometan las operaciones. Complementarlo con un análisis económico ayuda a comprender si la actividad genera suficientes beneficios y si esos resultados pueden mantenerse.
El seguimiento de la actualidad, las cotizaciones históricas y las decisiones de política económica aporta información adicional para gestionar riesgos, pero debe interpretarse según las necesidades particulares de cada organización.
La combinación de indicadores claros, registros fiables, formación especializada y objetivos verificables ofrece una base más sólida para decidir cuándo invertir, cómo financiar el crecimiento y qué medidas aplicar ante dificultades. Una empresa que conoce sus cifras, comprende sus obligaciones y revisa regularmente sus previsiones dispone de mejores herramientas para actuar con criterio, adaptarse a los cambios y proteger la continuidad de su actividad.




Déjanos tu comentario
Tu opinión nos ayuda a esforzarnos más para hacer programas con altos estándares de calidad que te ayuden a mejorar profesionalmente.